Le Plan Épargne Logement occupe une place singulière dans l’univers du financement immobilier français. Dispositif réglementé articulant épargne progressive et accès à un crédit à taux préétabli, il suit une mécanique en deux temps. L’établissement structure son offre PEL avec des paramètres précis pour 2026 : taux de rémunération fixé à 2,25% annuel brut, taux de prêt résultant de 3,45% hors assurance, et plafond de financement à 92 000 euros maximum.
Face aux évolutions réglementaires récentes — suppression de la prime d’État en 2018, imposition au prélèvement forfaitaire unique de 30% — le dispositif a perdu son attrait fiscal historique. Reste la prévisibilité : bloquer son taux de crédit quatre années à l’avance constitue un pari sur l’évolution des conditions de marché. L’établissement applique cette mécanique standardisée tout en proposant des montages hybrides pour les projets dépassant le plafond réglementaire.
Vos 4 repères essentiels pour décoder le PEL
- Phase d’épargne incompressible de 4 ans minimum à 540€/an (45€/mois) avant d’accéder au prêt
- Taux de prêt fixe à 3,45% (hors assurance) pour les PEL ouverts en 2026, garanti à vie
- Plafond de financement à 92 000€ maximum, imposant souvent un montage hybride avec crédit classique
- Droits à prêt calculés via coefficient 2,5 : vos intérêts acquis × 2,5 = base de calcul du montant empruntable
Les rouages du dispositif épargne-crédit
Le prêt épargne logement repose sur un principe de différé : vous constituez d’abord un capital par versements réguliers, générant des intérêts capitalisés annuellement qui déterminent ensuite vos droits à emprunt selon une formule réglementaire. L’établissement encadre cette mécanique en appliquant les paramètres fixés par le Code monétaire et financier.
Quatre ans d’épargne préalable obligatoire
Le Code monétaire et financier impose une période d’épargne incompressible de quatre années civiles avant l’ouverture des droits à prêt. La banque exige un versement minimal annuel de 540 euros (45 euros mensuels) pour maintenir le plan actif. Les intérêts générés sont capitalisés chaque année au taux fixé à l’ouverture (2,25% pour 2026). Sur cinq années d’épargne à 100 euros mensuels, cela représente environ 340 euros d’intérêts cumulés, base de calcul de vos futurs droits à emprunt.
Calcul des droits à prêt via le coefficient réglementaire
Vos droits à prêt correspondent aux intérêts acquis multipliés par le coefficient réglementaire de 2,5. Après cinq ans d’épargne mensuelle à 100 euros, vous avez accumulé 6 000 euros de capital et généré environ 340 euros d’intérêts. L’application du coefficient donne 340 × 2,5 = 850 euros de droits, permettant d’emprunter environ 70 000 euros. Le taux de votre crédit résulte d’une formule standardisée : taux de rémunération PEL + majoration bancaire de 1,20%, soit 3,45% hors assurances pour un PEL 2026.
3 profils d’épargnants : de l’effort mensuel au prêt accessible
| Profil épargnant | Versement mensuel | Capital après 5 ans | Intérêts acquis (2,25%) | Droits à prêt (×2,5) | Montant prêt max estimé |
|---|---|---|---|---|---|
| Épargnant modeste | 60€/mois | ~3 600€ | ~205€ | ~512€ | ~45 000€ |
| Épargnant standard | 100€/mois | ~6 000€ | ~340€ | ~850€ | ~70 000€ |
| Épargnant actif | 200€/mois | ~12 000€ | ~680€ | ~1 700€ | ~92 000€ (plafond) |
Estimations basées sur taux PEL 2026 à 2,25%. Simulation indicative, vérifier avec votre conseiller.
Plafonds réglementaires : 92 000 € maximum
Le Code monétaire et financier encadre le PEL par deux plafonds : 61 200 euros d’épargne maximum et 92 000 euros de prêt maximum. L’établissement autorise le cumul familial des droits : un couple détenant chacun un PEL peut additionner leurs droits sous réserve de validation, atteignant théoriquement 184 000 euros. Pour les projets dépassant 150 000 euros, un montage hybride s’impose : PEL jusqu’au plafond réglementaire, complété par un crédit immobilier classique pour le solde.
Grille d’éligibilité : votre profil passe-t-il les checkpoints bancaires ?
L’obtention du prêt épargne logement ne se déclenche pas automatiquement après quatre années d’épargne. L’établissement soumet chaque demande à une analyse de solvabilité identique à celle d’un crédit immobilier classique : capacité d’emprunt, nature du projet et niveau d’apport personnel.
La Société Générale détaille sur sa page officielle l’ensemble des critères d’attribution appliqués en 2026, avec une grille d’analyse structurée autour de ces trois checkpoints principaux. Cette analyse repose sur une évaluation de solvabilité identique à celle d’un crédit immobilier classique, garantissant un niveau d’exigence équivalent quel que soit le dispositif mobilisé. L’instruction suit un parcours standardisé : vérification des quatre années d’épargne révolues, constitution du dossier justificatif (revenus, projet, relevé PEL), puis examen par le comité de crédit selon les règles prudentielles en vigueur.
Checkpoint revenus : taux d’endettement plafonné à 35 %
Depuis les recommandations du Haut Conseil de Stabilité Financière, les établissements bancaires appliquent un seuil d’endettement maximal de 35% des revenus nets mensuels, charges comprises. La banque calcule ce ratio en intégrant tous vos engagements financiers existants. Les profils en CDI bénéficient d’une évaluation favorable, tandis que les travailleurs indépendants font l’objet d’un examen renforcé avec trois années de bilans comptables.
Checkpoint projet : résidence principale uniquement
Le prêt épargne logement finance exclusivement certaines opérations : acquisition ou construction d’une résidence principale, incluant le terrain constructible associé, ainsi que les travaux de rénovation ou d’amélioration énergétique. Pour les PEL ouverts après le 1er janvier 2018, l’investissement locatif pur est exclu. Avantage notable : aucun zonage géographique restrictif ne s’applique au PEL.
Checkpoint apport : l’épargne PEL comme socle
L’épargne accumulée constitue mécaniquement un apport personnel pour votre projet. Après cinq années de versements à 100 euros mensuels, vous disposez d’environ 6 000 euros mobilisables. Pour les projets dépassant 100 000 euros, la banque peut exiger un apport complémentaire au-delà de l’épargne PEL, notamment si le ratio prêt/valeur du bien dépasse 90%.
-
Votre PEL a atteint les 4 années civiles révolues
-
Vos revenus permettent un taux d’endettement ≤35% charges comprises
-
Vous disposez d’une stabilité professionnelle (CDI ou ancienneté >3 ans si indépendant)
-
Votre projet concerne une résidence principale (achat, construction, travaux)
-
Le montant nécessaire n’excède pas 92 000€, ou vous acceptez un montage hybride
-
Vous n’envisagez pas d’investissement locatif pur (exclu pour PEL post-2018)
-
Votre épargne PEL représente un apport significatif (minimum 3 600-6 000€)
-
Vous pouvez mobiliser les fonds dans un délai de 4 mois après accord
Ce que ce guide couvre : Ce contenu présente le fonctionnement général du prêt épargne logement en 2026. Les conditions tarifaires peuvent évoluer selon les modifications réglementaires.
Limites à connaître : Chaque situation étant unique, ce guide ne remplace pas une simulation personnalisée par un conseiller bancaire.
Risques à anticiper :
- Bloquer son épargne pendant 4 ans minimum alors que les taux de marché pourraient devenir plus avantageux
- Plafond de 92 000 € insuffisant pour financer intégralement un projet en zone tendue
- Perdre le bénéfice du taux fixe en cas de clôture anticipée avant 4 ans
Qui consulter : Conseiller bancaire (simulation personnalisée) ou conseiller en gestion de patrimoine indépendant certifié CIF/CGPI.
Prime d’État et fiscalité : l’équation PEL après la réforme 2018
Le paysage fiscal du Plan Épargne Logement a connu une rupture majeure avec la loi de finances 2018. Avant cette date, le dispositif combinait prime d’État calculée sur les intérêts acquis et exonération d’impôt pendant douze ans. La loi de finances 2018 a supprimé ces deux leviers pour tous les plans ouverts à compter du 1er janvier 2018.
Désormais, les intérêts générés supportent le prélèvement forfaitaire unique de 30% dès la première année. Sur 340 euros d’intérêts acquis après cinq années d’épargne, la fiscalité prélève 102 euros, ramenant le rendement net à environ 1,57% annuel. Cette évolution repositionne le PEL comme outil de préparation au crédit immobilier plutôt que placement d’épargne fiscalement avantageux. L’intérêt se concentre sur la prévisibilité du taux de prêt futur (3,45% garanti à vie pour un PEL 2026).
Du dossier à la mobilisation : parcours client
La souscription du prêt épargne logement suit un calendrier en cinq étapes structurées. L’établissement contrôle d’abord la date d’ouverture du PEL et valide l’atteinte du seuil temporel de quatre années selon le Code monétaire et financier. Vient ensuite la constitution du dossier justificatif : justificatifs de revenus, charges, relevé PEL actualisé et documents spécifiques au projet. Votre conseiller modélise plusieurs scénarios de durée de remboursement (2 à 15 ans) selon votre capacité. L’instruction par le comité de crédit mobilise généralement trois à six semaines. Une fois le prêt accepté, le délai réglementaire de quatre mois impose de finaliser votre projet et déclencher le déblocage des fonds. L’Autorité de Contrôle Prudentiel et de Résolution (ACPR) encadre ce processus d’instruction pour garantir un traitement équitable des dossiers. Passé ce délai, vos droits peuvent être perdus si le projet n’a pas abouti. La banque peut accorder une prorogation dans certaines circonstances justifiées.
Positionnement du PEL face à l’écosystème crédit immobilier
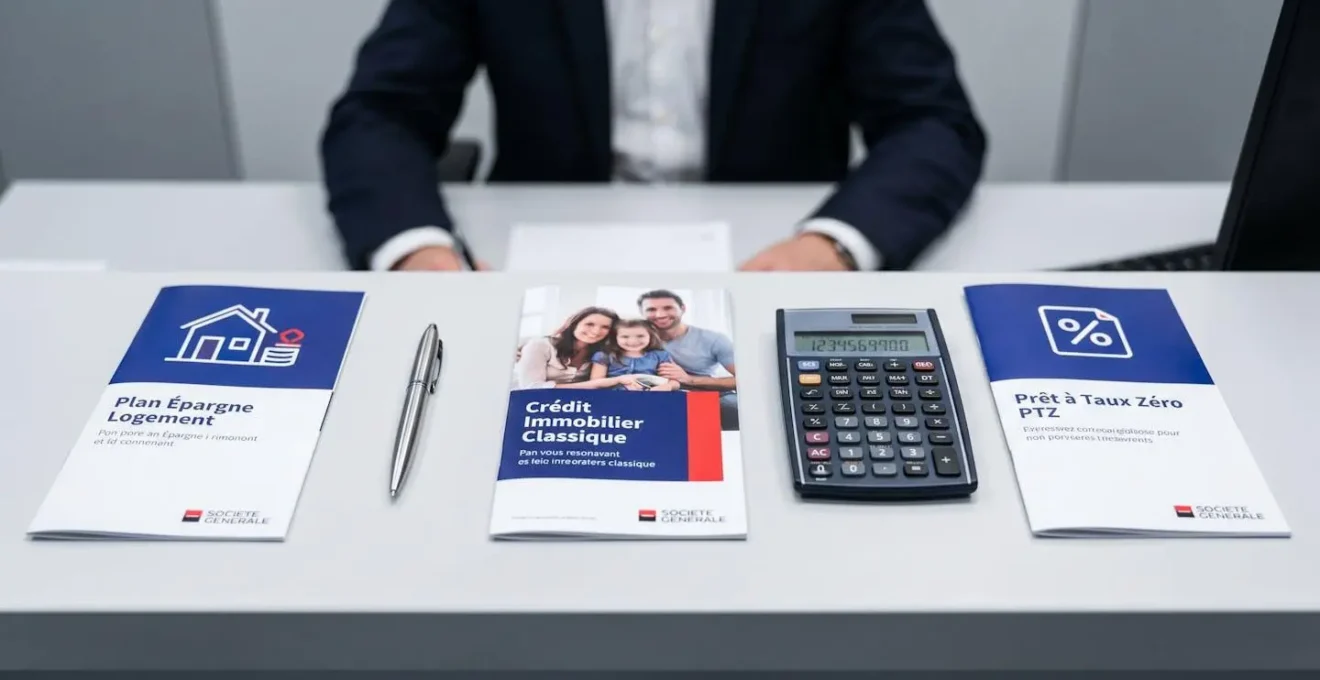
Le prêt épargne logement n’évolue pas en vase clos. L’établissement structure ses solutions de financement immobilier autour de trois piliers : crédit immobilier classique (montants illimités, taux de marché 3,50-4,20% en 2026), Prêt à Taux Zéro réservé aux primo-accédants sous plafonds de ressources, et PEL pour les épargnants anticipant leur projet à moyen terme. Les montages hybrides combinant PEL et crédit complémentaire représentent la majorité des financements. Pour optimiser votre financement global, consultez les stratégies de prêt immobilier détaillant les combinaisons les plus performantes.
| Critère | PEL | Crédit immobilier classique | Prêt à Taux Zéro (PTZ) |
|---|---|---|---|
| Taux d’intérêt 2026 | 3,45% fixe hors assurance | 3,50-4,20% selon profil | 0% (prêt sans intérêt) |
| Montant finançable | 92 000€ maximum | Jusqu’à 100% du projet | 40% max, plafonné selon zone |
| Condition préalable | Épargne 4 ans minimum | Aucune épargne obligatoire | Primo-accédant + plafonds ressources |
| Nature projet | Résidence principale, travaux | Tous projets | Résidence principale neuf/ancien avec travaux |
| Durée remboursement | 2 à 15 ans | 5 à 25 ans | 20 à 25 ans selon revenus |
| Profil cible | Épargnant patient, projet anticipé 4-5 ans | Besoin immédiat, flexibilité maximale | Primo-accédant revenus modestes/moyens |
Ces trois dispositifs sont cumulables dans certains cas. Consultez votre conseiller pour un montage optimisé.
Le Plan Épargne Logement conserve sa pertinence pour un profil d’épargnant patient capable de planifier son projet quatre à cinq années à l’avance, visant un financement inférieur à 100 000 euros. Les évolutions réglementaires récentes ont profondément reconfiguré l’attractivité du PEL. La suppression de la prime d’État par la loi de finances 2018 et l’imposition au prélèvement forfaitaire unique de 30% ont éliminé les avantages fiscaux historiques. Reste la garantie de taux : figer son coût de crédit à 3,45% quatre années à l’avance constitue un pari sur l’évolution des conditions de marché. Consultez ce guide meilleur taux prêt immobilier pour identifier l’option la plus compétitive selon votre situation patrimoniale en 2026.
Le taux de mon PEL à 2,25% est-il le même que le taux de mon prêt ?
Non, le taux de rémunération de votre épargne PEL (2,25% pour les plans ouverts en 2026) et le taux de votre prêt sont distincts. Le taux de prêt se calcule en ajoutant une majoration bancaire de 1,20% au taux d’épargne, soit 3,45% hors assurance pour un PEL 2026.
Puis-je clôturer mon PEL avant 4 ans si je trouve un meilleur taux ailleurs ?
Techniquement oui, mais vous perdrez alors le bénéfice du taux de prêt garanti et la totalité de vos droits à prêt acquis. L’établissement vous restituera votre capital et les intérêts capitalisés, mais vous ne pourrez plus prétendre au prêt épargne logement.
Peut-on cumuler plusieurs PEL pour augmenter le plafond de 92 000€ ?
Oui, la réglementation PEL autorise la cession des droits à prêt entre membres d’une même famille (conjoint, enfants, parents). Un couple détenant chacun un PEL peut cumuler leurs droits pour un même projet immobilier, sous réserve de validation par l’établissement et dans la limite de 92 000€ par PEL (soit 184 000€ maximum pour deux PEL).
Le PEL reste-t-il intéressant en 2026 malgré la suppression de la prime d’État ?
Le PEL a perdu son attractivité fiscale, mais conserve deux atouts : un taux de prêt fixe à 3,45% compétitif face aux taux de marché actuels (3,50-4,20%), et une prévisibilité totale du coût de crédit. Il s’adresse à un profil spécifique : épargnant patient capable de planifier son projet 4-5 ans à l’avance, pour un financement modéré inférieur à 100 000 euros.